Oleh: Darnia
Aktivis dakwah
Dalam pandangan Islam, kebijakan negara harus berpijak pada akidah Islam dan syariat, bukan didasarkan pada pertimbangan keuntungan ekonomi, kepentingan politik, ataupun kepentingan kelompok tertentu. Berbagai persoalan teknis yang tidak memiliki ketentuan khusus, dapat diselesaikan melalui ijtihad syar’i dengan mempertimbangkan kemaslahatan yang sesuai dengan ketentuan syariat.
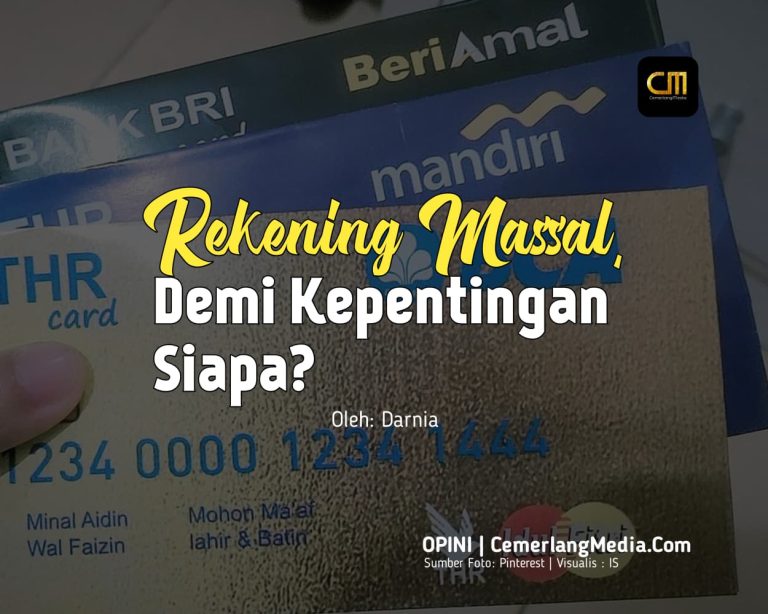
CemerlangMedia.Com — Pemerintah berencana membuka rekening secara massal bagi sekitar 200 juta warga, terutama mereka yang baru memasuki usia 17 tahun. Rekening tersebut akan dibuka melalui Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI), dengan saldo awal sebesar Rp50 ribu. Untuk menjalankan program tersebut, pemerintah menyiapkan anggaran sekitar Rp11 triliun (CNNIndonesia, 07-09-2026).
Pemerintah menyebut program ini bertujuan meningkatkan efisiensi dan ketepatan sasaran penyaluran bantuan sosial (bansos), sekaligus mendorong inklusi keuangan masyarakat. Dengan kepemilikan rekening secara luas, masyarakat diharapkan makin mudah terhubung dengan layanan keuangan formal sehingga berbagai program pemerintah dapat disalurkan dengan lebih efektif.
Namun, kebijakan pembukaan rekening secara massal perlu dilihat secara lebih mendalam dari sisi urgensi, efektivitas, dan prioritas penggunaan anggaran negara. Terlebih, pemerintah telah memiliki Data Tunggal Sosial dan Ekonomi Nasional (DTSEN) yang memang diarahkan menjadi sumber data utama dalam perencanaan, pelaksanaan, dan evaluasi kebijakan sosial dan ekonomi agar program pemerintah lebih tepat sasaran, efektif, efisien, dan akuntabel.
Di sisi lain, alasan peningkatan inklusi keuangan juga perlu ditempatkan dalam konteks kondisi masyarakat saat ini. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan OJK dan BPS menunjukkan, indeks inklusi keuangan Indonesia sebesar 80,51 persen dengan metode keberlanjutan. Artinya, akses masyarakat terhadap layanan keuangan formal sudah cukup luas, meskipun masih terdapat kesenjangan antar kelompok usia, wilayah, dan tingkat pendidikan.
Oleh karena itu, persoalannya bukan sekadar apakah rekening masyarakat perlu ditambah, melainkan apakah pembukaan rekening secara massal merupakan cara paling tepat untuk menyelesaikan persoalan yang hendak ditangani. Apabila problem utamanya adalah ketidaktepatan penerima bansos, maka kualitas data, pemutakhiran data, validasi penerima, serta pengawasan distribusi seharusnya mendapatkan perhatian yang lebih besar.
Kebijakan Sistem Sekuler Kapitalisme
Jika ditinjau dari kepentingan rakyat, manfaat pembukaan rekening secara massal perlu diukur secara konkret. Saldo awal Rp50 ribu, tentu bukan instrumen yang secara langsung mampu meningkatkan kesejahteraan ekonomi masyarakat dalam jangka panjang. Nilai tersebut lebih bersifat sebagai pemicu kepemilikan rekening daripada solusi atas persoalan ekonomi rakyat seperti rendahnya pendapatan, pengangguran, mahalnya kebutuhan pokok, atau terbatasnya akses terhadap pelayanan dasar.
Masalah ketepatan sasaran bansos juga tidak otomatis selesai hanya karena penerima memiliki rekening. Ketepatan penyaluran sangat bergantung pada kualitas data penerima, validitas identitas, pemutakhiran kondisi sosial ekonomi, mekanisme verifikasi, serta pengawasan terhadap proses distribusi. Bahkan, pemerintah sendiri telah membangun DTSEN dengan tujuan mengintegrasikan dan memutakhirkan berbagai sumber data agar penyaluran program sosial lebih tepat sasaran.
Dengan demikian, terdapat persoalan prioritas yang perlu diperhatikan. Ketika negara telah memiliki instrumen pendataan seperti DTSEN, maka pembukaan rekening dalam skala sangat besar seharusnya disertai argumentasi yang kuat mengenai manfaat tambahannya, termasuk bagaimana program tersebut menyelesaikan persoalan yang tidak dapat diselesaikan melalui perbaikan data dan mekanisme penyaluran yang sudah ada.
Lebih jauh, program ini perlu dilihat dalam kerangka inklusi keuangan yang lebih luas. Inklusi keuangan memang dapat memberikan manfaat berupa akses terhadap layanan pembayaran, tabungan, pembiayaan, dan berbagai layanan keuangan lainnya. Namun, akses terhadap layanan keuangan tidak dengan sendirinya identik dengan peningkatan kesejahteraan apabila tidak disertai kemampuan masyarakat dalam mengelola keuangan, perlindungan konsumen, pendapatan yang memadai, dan pemahaman terhadap risiko produk keuangan.
Hal ini menjadi penting karena data SNLIK 2025 menunjukkan adanya jarak antara literasi dan inklusi keuangan. Indeks inklusi keuangan tercatat 80,51 persen, sedangkan indeks literasi keuangan baru 66,46 persen. Pada kelompok usia 15–17 tahun, indeks literasi keuangan bahkan berada pada angka 51,68 persen, sementara indeks inklusi nya 74 persen. Data tersebut menunjukkan bahwa akses terhadap layanan keuangan dapat berkembang lebih cepat daripada pemahaman masyarakat terhadap layanan tersebut.
Kondisi tersebut menunjukkan bahwa membuka rekening bukanlah tujuan akhir. Jika masyarakat diarahkan makin dekat dengan sistem keuangan formal, negara juga memiliki tanggung jawab memastikan masyarakat memahami hak, kewajiban, biaya, risiko, dan konsekuensi dari penggunaan berbagai produk keuangan. Tanpa penguatan literasi dan perlindungan konsumen, perluasan akses keuangan berpotensi hanya memperluas jumlah pengguna sistem keuangan tanpa memberikan perubahan mendasar terhadap kemampuan ekonomi masyarakat.
Dalam perspektif sistem sekuler kapitalisme, sektor keuangan memiliki posisi penting dalam aktivitas ekonomi. Perbankan dan berbagai lembaga keuangan menjalankan fungsi intermediasi, menghimpun dana, menyalurkan pembiayaan, dan menghubungkan masyarakat dengan aktivitas ekonomi yang lebih luas. Oleh karena itu, perluasan akses rekening secara besar-besaran juga berarti makin luasnya keterhubungan masyarakat dengan ekosistem keuangan formal.
Keterhubungan tersebut tidak secara otomatis membuktikan bahwa suatu kebijakan dibuat demi kepentingan industri keuangan. Namun, kebijakan yang memperluas basis pengguna layanan keuangan memang memiliki konsekuensi berupa makin luasnya ekosistem keuangan yang dapat diakses dan dimanfaatkan oleh masyarakat maupun pelaku usaha jasa keuangan. Oleh karena itu, negara perlu memastikan bahwa kepentingan masyarakat tetap menjadi orientasi utama dan bukan sekadar menjadikan rakyat sebagai pasar bagi perluasan produk serta layanan keuangan.
Persoalan yang lebih mendasar adalah paradigma dalam menentukan prioritas kebijakan. Dalam sistem yang menjadikan pertumbuhan ekonomi dan mekanisme pasar sebagai bagian penting pengelolaan kehidupan masyarakat, kebijakan publik sering kali diarahkan agar masyarakat makin terintegrasi dengan aktivitas ekonomi dan keuangan. Sementara itu, persoalan mendasar seperti kemiskinan, ketimpangan, mahalnya kebutuhan hidup, keterbatasan layanan kesehatan, pendidikan, dan lapangan pekerjaan, membutuhkan penyelesaian yang lebih fundamental daripada sekadar membuka rekening baru.
Di tengah kebutuhan rakyat yang beragam, setiap rupiah anggaran negara seharusnya dinilai berdasarkan urgensi dan dampak sosialnya. Anggaran yang mencapai triliunan rupiah semestinya tidak berhenti pada penciptaan akses administratif atau finansial, tetapi harus dapat dipertanggungjawabkan manfaatnya terhadap kehidupan masyarakat secara nyata.
Di berbagai daerah, masyarakat masih menghadapi persoalan bencana, keterbatasan fasilitas kesehatan, ketimpangan infrastruktur, pendidikan, lapangan pekerjaan, dan kesejahteraan tenaga pendidik. Oleh karena itu, kebijakan pengeluaran negara perlu ditempatkan dalam kerangka pemenuhan kebutuhan rakyat secara menyeluruh, bukan hanya mengejar indikator administratif seperti jumlah rekening yang berhasil dibuka.
Dalam sistem demokrasi kapitalisme, pengelolaan anggaran negara berada dalam ruang kebijakan politik dan kelembagaan negara. Setiap program memang dapat memperoleh legitimasi melalui mekanisme pemerintahan yang berlaku, tetapi legitimasi formal tidak otomatis meniadakan kebutuhan untuk mengkritisi efektivitas, prioritas, transparansi, dan dampak suatu kebijakan. Pengawasan publik tetap diperlukan agar anggaran negara tidak digunakan tanpa pertimbangan yang matang dan potensi penyalahgunaan dapat diminimalkan.
Konstruksi Islam
Islam memiliki pandangan yang berbeda mengenai fungsi negara dan pengelolaan harta publik. Negara dalam Islam merupakan ra’in, yaitu pengurus dan pelindung urusan rakyat sehingga kekuasaan bukan sekadar sarana mengelola administrasi pemerintahan, melainkan amanah untuk memenuhi kebutuhan rakyat dan menjalankan hukum Allah Swt..
Dalam pandangan Islam, kebijakan negara tidak semestinya hanya didasarkan pada pertimbangan keuntungan ekonomi, kepentingan politik, ataupun kepentingan kelompok tertentu. Kebijakan harus berpijak pada akidah Islam dan syariat, sedangkan berbagai persoalan teknis yang tidak memiliki ketentuan khusus, dapat diselesaikan melalui ijtihad syar’i dengan mempertimbangkan kemaslahatan yang sesuai dengan ketentuan syariat.
Pengelolaan keuangan negara juga memiliki konsep yang jelas melalui baitulmal. Harta yang berada dalam baitulmal bukanlah milik pribadi penguasa yang dapat digunakan sesuka hati, melainkan amanah yang penggunaannya terikat dengan ketentuan syariat. Oleh karena itu, pembelanjaan negara harus diarahkan kepada pos-pos yang menjadi kewajiban negara dan kebutuhan rakyat sesuai dengan hukum Islam.
Prinsip tersebut menempatkan anggaran negara bukan sekadar sebagai angka dalam dokumen keuangan, tetapi sebagai amanah yang akan dipertanggungjawabkan. Setiap pengeluaran semestinya memiliki dasar yang jelas, tujuan yang benar, serta mekanisme pengawasan agar harta publik tidak disalahgunakan.
Islam juga memiliki mekanisme pengawasan terhadap penguasa. Mahkamah Mazhalim memiliki fungsi menangani berbagai bentuk kezaliman yang dilakukan oleh penguasa atau aparat negara, sedangkan Majelis Umat memiliki fungsi memberikan masukan dan melakukan pengawasan terhadap berbagai kebijakan pemerintahan dalam kerangka yang telah ditentukan.
Dengan mekanisme tersebut, kekayaan negara ditempatkan sebagai amanah yang harus dikelola untuk kepentingan rakyat. Negara tidak sekadar menjadi pengelola anggaran, tetapi menjalankan fungsi riayah dengan memastikan kebutuhan dasar masyarakat terpenuhi dan hak-hak rakyat terjaga.
Dalam konteks rekening massal, perspektif Islam mendorong agar persoalan dilihat dari tujuan dan prioritas penggunaan harta negara. Jika suatu kebijakan memang diperlukan untuk kemaslahatan rakyat dan sesuai dengan ketentuan syariat, negara dapat mengambilnya sebagai bagian dari pelayanan kepada masyarakat. Namun jika terdapat kebutuhan rakyat yang lebih mendesak, maka prioritas anggaran semestinya diarahkan terlebih dahulu kepada kebutuhan tersebut.
Pada akhirnya, persoalan rekening massal bukan semata-mata mengenai pembukaan rekening atau pemberian saldo awal Rp50 ribu. Persoalan yang lebih mendasar adalah paradigma dalam mengelola harta negara dan menentukan prioritas kebijakan.
Dalam perspektif Islam, negara wajib menempatkan harta publik sebagai amanah dan menggunakannya untuk menjalankan kewajiban negara serta memenuhi kebutuhan rakyat. Negara tidak boleh menjadikan rakyat sekadar objek kebijakan ekonomi, tetapi harus memastikan setiap kebijakan benar-benar berorientasi pada riayah, keadilan, dan kemaslahatan rakyat sesuai dengan ketentuan syariat. [CM/Na]
Views: 2